GST 2.0 में क्या बदला? गिरफ्तारी से लेकर रजिस्ट्रेशन, ITC और रिफंड तक 14 बड़े सुधारों का कारोबारियों और टैक्सपेयर्स पर क्या असर होगा, समझिए पूरा विश्लेषण

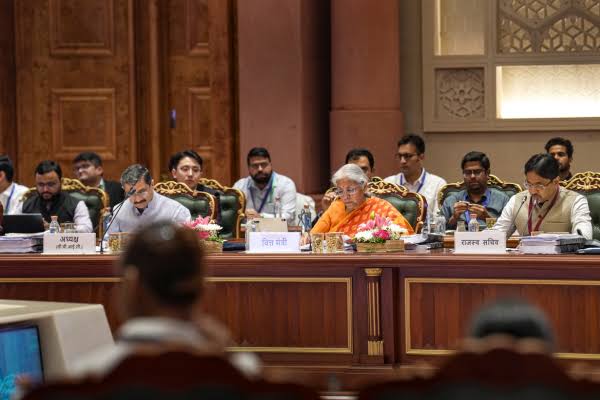
नई दिल्ली: 57वीं GST काउंसिल बैठक में टैक्स दरों में कोई नया बदलाव नहीं किया गया, लेकिन जीएसटी व्यवस्था के नियमों को आसान और कारोबार के लिए ज्यादा सुविधाजनक बनाने से जुड़े कई अहम फैसले लिए गए। इन बदलावों का असर GST रजिस्ट्रेशन, रिफंड, इनपुट टैक्स क्रेडिट यानी ITC, छोटे विवादों, ई-वे बिल, गिरफ्तारी, सर्विस एक्सपोर्ट और ई-कॉमर्स कारोबारियों तक पहुंचने वाला है। हालांकि इन सिफारिशों को जमीन पर लागू करने के लिए संबंधित कानून, नियम, अधिसूचना या सर्कुलर जारी करना जरूरी होगा।
सरकार ने इन बदलावों को कुल 14 बड़े सुधारों के तौर पर सामने रखा है। इनका व्यापक उद्देश्य सिर्फ टैक्स वसूली की प्रक्रिया को बदलना नहीं, बल्कि कारोबारियों के लिए अनुपालन आसान करना, कार्यशील पूंजी को राहत देना और छोटे मामलों में विवाद कम करना है। साथ ही सरकार ने GST 2.0 के एक साल के आंकड़ों के आधार पर बताया है कि टैक्स बेस बढ़ा है और घरेलू सप्लाई पर प्रभावी GST दर 14.55 प्रतिशत से घटकर 13.13 प्रतिशत हुई है।
सबसे पहले समझिए—GST 2.0 में असल बदलाव क्या है?
अब तक GST व्यवस्था में कारोबारी के लिए सबसे बड़ी चुनौतियों में रजिस्ट्रेशन में लगने वाला समय, रिफंड अटकना, ITC को लेकर विवाद, छोटे टैक्स मामलों में नोटिस और जांच की प्रक्रिया जैसी चीजें शामिल रही हैं। 57वीं बैठक में जिन बदलावों पर फैसला हुआ है, उनमें इन प्रक्रियाओं को ज्यादा जोखिम-आधारित और डिजिटल बनाने पर जोर दिया गया है।
यानी कम जोखिम वाले कारोबारी को जल्दी मंजूरी और ज्यादा जोखिम वाले मामलों में जांच—यह इसका एक अहम हिस्सा है। इसी तरह छोटे टैक्स विवादों को कम करने और ईमानदार खरीदार के ITC को सुरक्षा देने की दिशा में भी बदलाव प्रस्तावित हैं।
3 दिन में GST रजिस्ट्रेशन, छोटे कारोबारियों को सीधा फायदा
लो-रिस्क कारोबारियों का GST रजिस्ट्रेशन अब 3 कार्यदिवस में ऑटोमैटिक होने की व्यवस्था की जाएगी। ₹2.5 लाख तक मासिक आउटपुट टैक्स वाले कारोबारी इस व्यवस्था के दायरे में आएंगे।
इसके अलावा ट्रेड नेम, डायरेक्टर या पार्टनर और अतिरिक्त बिजनेस प्लेस के पते में बदलाव जैसे कुछ संशोधन भी ऑटो-अप्रूवल के जरिए किए जा सकेंगे। इसका मतलब यह है कि सामान्य और कम जोखिम वाले बदलावों के लिए कारोबारियों को लंबी प्रक्रिया से गुजरने की जरूरत कम होगी।
रिटर्न और ITC में गलती सुधारना होगा आसान
GST रिटर्न में छोटी गलतियों को ठीक करने की प्रक्रिया को भी सरल बनाने का फैसला किया गया है। विक्रेता द्वारा घटाई गई राशि की जानकारी खरीदार तक पहुंचाने और गलत GSTIN दर्ज होने पर उसे सुधारने की सुविधा देने की बात कही गई है।
Invoice Management System के जरिए ITC के सेटलमेंट की व्यवस्था भी की जाएगी। इसका सीधा असर उन कारोबारियों पर पड़ सकता है जिन्हें इनवॉइस और ITC के मिलान में दिक्कत आती है।
रिफंड में तेजी, 10 दिन में एकनॉलेजमेंट
रिफंड की एकनॉलेजमेंट की समयसीमा 15 दिन से घटाकर 10 दिन करने का फैसला किया गया है। अगर तय समय के भीतर एकनॉलेजमेंट या deficiency memo जारी नहीं होता है तो क्लेम को deemed acknowledged माना जाएगा।
जोखिम आधारित जांच के बाद 90 प्रतिशत रिफंड को ऑटो-सैंक्शन करने की व्यवस्था भी की जा सकेगी। कारोबारियों के लिए इसका सबसे बड़ा मतलब कार्यशील पूंजी का जल्दी वापस कारोबार में आना है। हालांकि यह प्रक्रिया लागू होने के लिए जरूरी नियम और अधिसूचनाएं महत्वपूर्ण रहेंगी।
₹10,000 से कम टैक्स विवाद में नोटिस नहीं
छोटे टैक्स विवादों को लेकर भी महत्वपूर्ण बदलाव किया गया है। ₹10,000 से कम की टैक्स राशि वाले मामलों में नोटिस जारी नहीं करने का फैसला लिया गया है।
इसके साथ ही नोटिस, सुनवाई और आदेश की प्रक्रिया के लिए एक समान व्यवस्था तय करने की बात कही गई है। इससे छोटे मामलों में प्रशासनिक प्रक्रिया और कारोबारी पर पड़ने वाला अनुपालन बोझ कम करने की कोशिश दिखाई देती है।
ईमानदार खरीदार का ITC—सबसे अहम बदलावों में से एक
GST व्यवस्था में एक बड़ी चिंता उस स्थिति को लेकर रही है जब खरीदार ने अपनी तरफ से सही तरीके से खरीदारी की हो, लेकिन सप्लायर से जुड़े टैक्स भुगतान में समस्या के कारण ITC विवाद में आ जाए।
अब सही इनवॉइस, माल की वास्तविक प्राप्ति और सप्लायर को पूरा भुगतान करने वाले ईमानदार खरीदार के ITC की सुरक्षा को लेकर कमेटी समीक्षा करेगी। इस कमेटी को 3 महीने में अपनी रिपोर्ट देने को कहा गया है।
इसका असर व्यापक हो सकता है, लेकिन फिलहाल इसे कमेटी की समीक्षा के स्तर पर समझना जरूरी है। अंतिम व्यवस्था रिपोर्ट और उसके बाद होने वाले नियमों पर निर्भर करेगी।
इंश्योरेंस से टेलीकॉम टावर तक ITC का दायरा बढ़ाने की तैयारी
कर्मचारियों के हेल्थ और लाइफ इंश्योरेंस पर ITC, टेलीकॉम टावर और फैक्ट्री के बाहर की पाइपलाइन पर ITC देने का प्रावधान किया जाएगा।
इसके अलावा फ्री सैंपल और कानून के तहत नष्ट किए जाने वाले एक्सपायर स्टॉक पर भी ITC का लाभ देने की बात कही गई है। यानी ITC के दायरे में कुछ ऐसी कारोबारी गतिविधियों को शामिल करने की कोशिश है जिन्हें लेकर पहले टैक्स क्रेडिट का सवाल उठता रहा है।
होटल, रेस्टोरेंट और ट्रांसपोर्ट में डबल टैक्सेशन की समस्या घटेगी
होटल एकोमोडेशन, रेस्टोरेंट और केटरिंग तथा पैसेंजर ट्रांसपोर्ट जैसी सेवाओं में टैक्स चेन को आगे बढ़ाने की अनुमति देने का फैसला किया गया है।
इसका उद्देश्य एक ही सेवा पर दो बार GST लगने जैसी स्थिति को दूर करना है। इससे संबंधित सेवा कारोबार में टैक्स के प्रवाह को ज्यादा स्पष्ट बनाने की कोशिश की जाएगी।
Inverted Duty Structure में कार्यशील पूंजी को राहत
Input services पर चुकाए गए GST के रिफंड की सुविधा 1 नवंबर 2026 से लागू होने की बात कही गई है।
वहीं प्लांट और मशीनरी पर GST रिफंड भी मिलेगा। इसे 1 अप्रैल 2027 से 60 महीने में अनुपात के हिसाब से दिए जाने की व्यवस्था होगी। इसका महत्व खासतौर पर उन कारोबारियों के लिए है जिनकी इनपुट और आउटपुट टैक्स दरों में असंतुलन के कारण पूंजी लंबे समय तक फंस जाती है।
₹5 करोड़ तक टर्नओवर वालों के लिए साल में एक रिटर्न
छोटे कारोबारियों के लिए एक नया रिटर्न विकल्प भी लाया जाएगा। ₹5 करोड़ तक टर्नओवर और केवल कंज्यूमर सप्लाई करने वाले कारोबारी साल में एक बार रिटर्न दाखिल कर सकेंगे और तिमाही आधार पर टैक्स भुगतान करेंगे।
दिए गए आंकड़ों के मुताबिक इस श्रेणी में 99 प्रतिशत कारोबारी ₹5 करोड़ से कम टर्नओवर वाले हैं। इसलिए यह बदलाव बड़ी संख्या में छोटे कारोबारियों के अनुपालन बोझ को प्रभावित कर सकता है।
E-Way Bill में हर राज्य में वाहन रोकना आसान नहीं होगा
ई-वे बिल की जांच के दौरान वाहन को केवल किसी खास इंटेलिजेंस इनपुट के आधार पर रोका जा सकेगा। इसके लिए Joint Commissioner या उससे ऊपर के अधिकारी की पहले से अनुमति जरूरी होगी।
सिर्फ इस वजह से कि वाहन किसी राज्य से होकर गुजर रहा है, रास्ते में पड़ने वाले राज्यों को वाहन रोकने की अनुमति नहीं होगी। इससे सामान्य माल ढुलाई में अनावश्यक जांच और देरी कम करने का प्रयास किया गया है।
GST में गिरफ्तारी की शक्ति हटाने का फैसला
57वीं बैठक के सबसे बड़े फैसलों में GST के तहत गिरफ्तारी की शक्ति हटाने का निर्णय शामिल है। साथ ही Prosecution की थ्रेसहोल्ड लिमिट ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करने की बात कही गई है।
इसके अलावा न्यूनतम पेनाल्टी हटाने और जनरल पेनाल्टी को ₹25,000 से घटाकर ₹10,000 करने का फैसला किया गया है। इसका मतलब यह है कि छोटे और अपेक्षाकृत कम गंभीर मामलों में दंडात्मक कार्रवाई का बोझ कम करने की दिशा में बदलाव किया गया है।
हालांकि इस बदलाव का वास्तविक कानूनी असर संबंधित कानून और अधिसूचनाओं में किए जाने वाले संशोधनों के बाद ही स्पष्ट होगा।
Services Export के नियम भी आसान होंगे
भारतीय कंपनी की विदेश स्थित अपनी ब्रांच के जरिए विदेशी क्लाइंट्स को दी गई सेवाओं को एक्सपोर्ट बेनेफिट देने की व्यवस्था की जाएगी।
इसके अलावा विदेश से जुड़े सामानों पर भारत में टेस्टिंग, रिपेयर, सर्टिफिकेशन, रिसर्च और प्रोसेसिंग को भी export of service के तौर पर माना जाएगा। इससे अंतरराष्ट्रीय स्तर पर सेवाएं देने वाले भारतीय कारोबारियों के लिए GST अनुपालन को सरल बनाने की कोशिश है।
दूसरे राज्यों में वेयरहाउस रखने वाले छोटे सेलर्स को राहत
ई-कॉमर्स कारोबारियों के लिए भी एक अहम बदलाव प्रस्तावित है। छोटे सेलर दूसरे राज्यों में ई-कॉमर्स ऑपरेटर के वेयरहाउस को Principal Place of Business घोषित कर सकेंगे।
₹2.5 लाख से कम मासिक आउटपुट टैक्स वाले सेलर्स को इसका खास फायदा मिलने की बात कही गई है। इससे अलग-अलग राज्यों में ई-कॉमर्स के जरिए कारोबार करने वाले छोटे विक्रेताओं के लिए लॉजिस्टिक्स और GST अनुपालन की प्रक्रिया आसान हो सकती है।
GST दरों में इस बार कोई बदलाव नहीं
57वीं GST काउंसिल बैठक में कोई नई GST दर नहीं बदली गई। यानी इस बैठक का फोकस टैक्स स्लैब बदलने के बजाय GST व्यवस्था की प्रक्रियागत समस्याओं और नियमों में मौजूद inconsistencies तथा ambiguities को दूर करने पर रहा।
आगे GST दरों की समीक्षा के लिए साल में एक बैठक रखने का फैसला किया गया है। इसका मतलब यह है कि दरों में बदलाव को लेकर एक नियमित समीक्षा व्यवस्था बनाने की दिशा में कदम उठाया गया है।
GST 2.0 का बड़ा असर कहां दिख सकता है?
इन 14 बदलावों को अगर कारोबारी नजरिए से देखें तो इनका असर चार बड़े क्षेत्रों में दिखाई देता है—पहला, GST अनुपालन को डिजिटल और तेज बनाना; दूसरा, कारोबारियों की कार्यशील पूंजी को जल्दी रिलीज करना; तीसरा, छोटे विवादों और दंडात्मक कार्रवाई का बोझ कम करना; और चौथा, ITC से जुड़े विवादों में स्पष्टता लाना।
लेकिन यहां एक महत्वपूर्ण बात समझना जरूरी है। काउंसिल की सिफारिश अपने आप में हर बदलाव को तत्काल लागू नहीं कर देती। संबंधित कानून, नियम, अधिसूचना या सर्कुलर की जरूरत होगी। इसलिए 1 नवंबर 2026 से मिलने वाले लाभों का वास्तविक दायरा उन आधिकारिक प्रक्रियाओं के लागू होने के बाद ही पूरी तरह स्पष्ट होगा।
यानी GST 2.0 को सिर्फ टैक्स रेट में बदलाव के तौर पर देखना सही नहीं होगा। इस बार असली फोकस उस व्यवस्था को बदलने पर है जिसके जरिए कारोबारी GST में रजिस्ट्रेशन कराते हैं, रिटर्न भरते हैं, ITC लेते हैं, रिफंड मांगते हैं और टैक्स विवादों का सामना करते हैं।